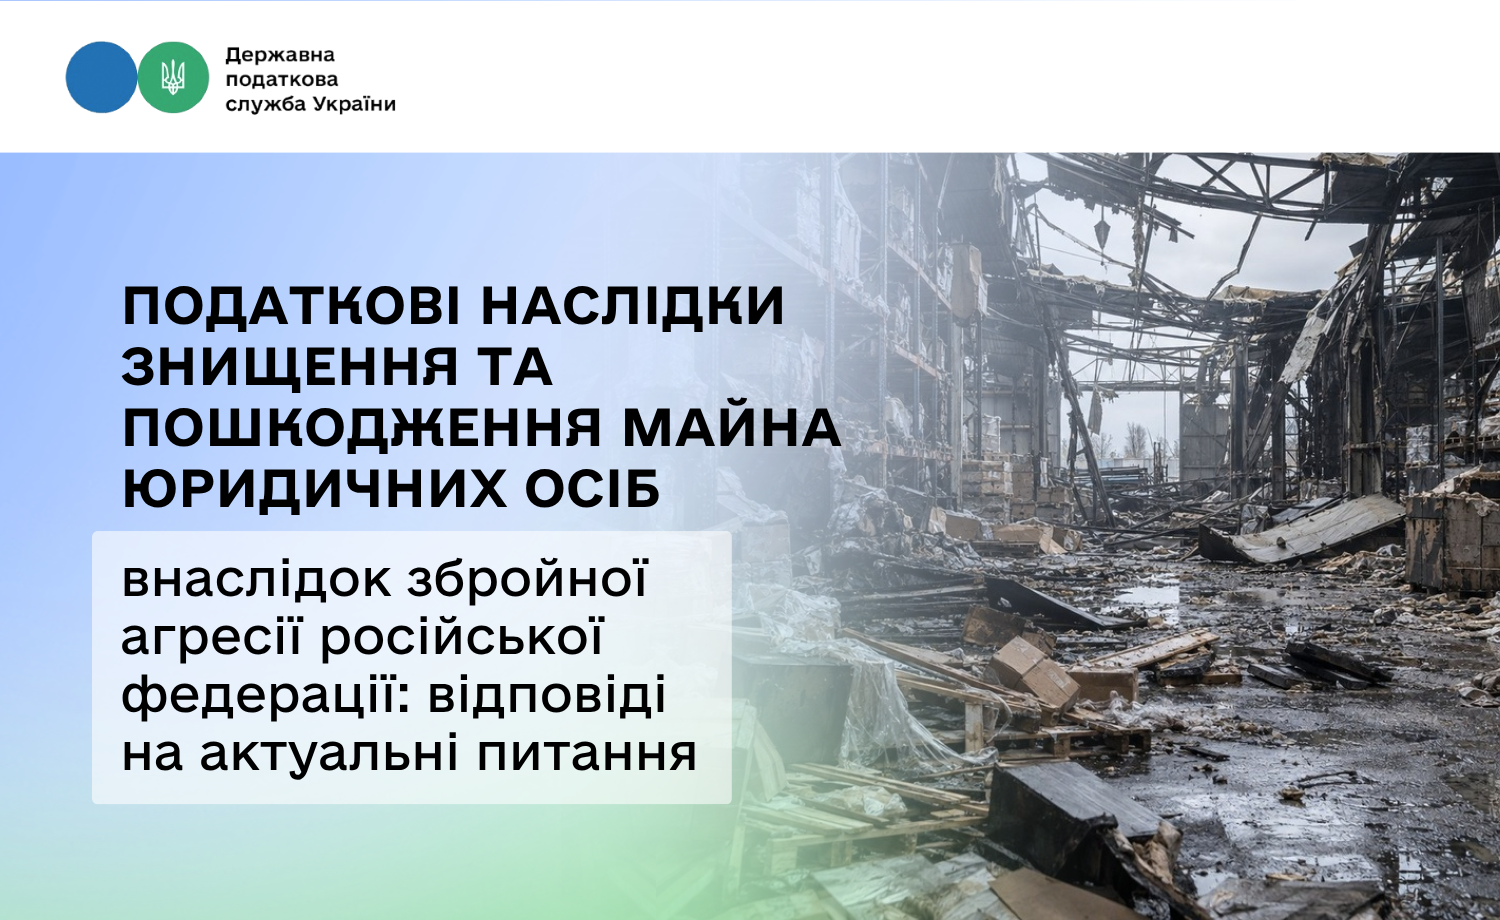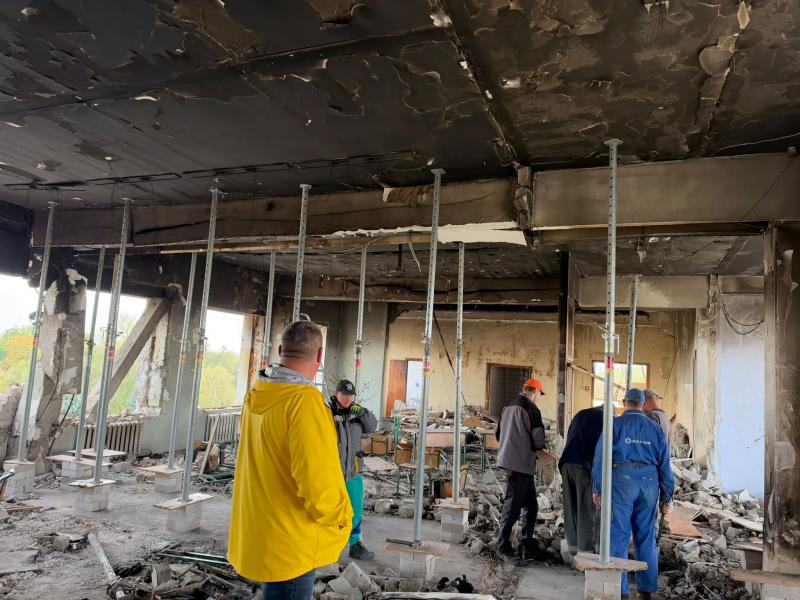
Унаслідок останнього ворожого удару по Вінниці значних руйнувань та пошкоджень зазнала інфраструктура міста. Зокрема, внаслідок атаки постраждав гіпермаркет «Епіцентр» на вулиці Батозькій. Крім того, матеріальних збитків та втрати активів можливо зазнали й інші вінницькі підприємці та представники малого бізнесу.І ніхто не застрахований від подальших ударів та втрат. В тому числі – матеріальних.
Видання «Новини Вінниці» повідомляє з посиланням на ГУ ДПС у Вінницькій області про податкові наслідки знищення майна та компенсація збитків для бізнесу.
Для підтримки підприємців у цих умовах Державна податкова служба України випустила Інформаційний лист №4/2026, який містить практичні відповіді на актуальні питання щодо податкових наслідків знищення чи втрати майна.
Наслідки атаки та кількість звернень
Наразі місцеві органи влади та профільні служби продовжують приймати звернення від громадян, їх надійшло понад 40. Інформація про втрати суб’єктів господарювання щодо пошкодженого майна уточняється. Точна кількість звернень постійно оновлюється в міру подачі заяв від постраждалих.
Спеціальні комісії проводять обстеження постраждалих локацій аби зафіксувати руйнування та оцінити орієнтовні обсяги завданих збитків. Варто знати, що підприємці, які зазнали втрат, можуть розраховувати на податкові пільги.
Головні акценти Інформаційного листа ДПС №4/2026 для бізнесу
Щоб законно зафіксувати втрати та мінімізувати податковий тиск після ворожих обстрілів, підприємці можуть спиратися на офіційні роз’яснення податкової служби:
Документальне підтвердження: Визначено перелік обов’язкових документів для фіксації форс-мажору та правомірного списання. До них належать сертифікати Торгово-промислової палати (ТПП), акти ДСНС та витяги з Єдиного реєстру досудових розслідувань (ЄРДР).
Майнові податки: Роз’яснено особливості справляння податку на нерухоме майно та плати за землю за пошкоджені або знищені об’єкти.
Акцизний податок: Описано порядок дій у разі втрати підакцизних товарів в умовах форс-мажорних обставин.
Заборгованість та розстрочення: Наведено правила списання безнадійної дебіторської чи кредиторської заборгованості, а також механізми розстрочення грошових зобов’язань і податкового боргу.